O ano está acabando e, com ele, a janela para pagar menos Imposto de Renda na declaração de 2027. Por isso, agora é a hora certa de entender como funciona o PGBL, a previdência privada que permite abater parte da renda da base do IR. Neste guia, explicamos a regra, mostramos quem realmente ganha com ela e, além disso, listamos o que fazer antes de 31 de dezembro.
Como funciona o PGBL na prática
O PGBL (Plano Gerador de Benefício Livre) é um plano de previdência privada que bancos e seguradoras oferecem. Você faz aportes, mensais ou esporádicos, e a gestora aplica o dinheiro em um fundo exclusivo de previdência. Assim, o patrimônio cresce ao longo dos anos até o momento em que você decide resgatar ou receber uma renda.
A grande diferença está no Imposto de Renda. Enquanto a maioria dos investimentos não mexe na sua declaração, o PGBL permite deduzir os aportes do ano da base de cálculo do imposto. Em troca, o IR incide lá na frente, no resgate, sobre o valor total acumulado.
Além disso, a previdência não sofre o come-cotas, aquela antecipação semestral de IR que reduz o rendimento dos fundos comuns. Dessa forma, todo o dinheiro continua rendendo até o resgate.
Por que novembro e dezembro são decisivos
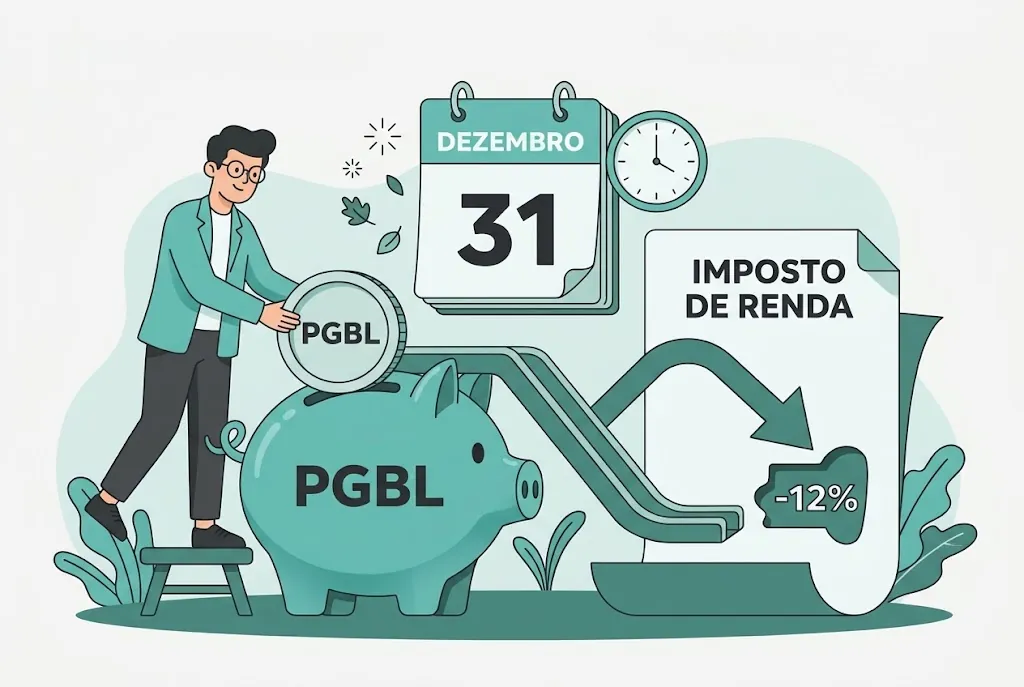
A Receita considera os aportes feitos dentro do ano-calendário. Ou seja, para abater o PGBL na declaração que você entrega em 2027, o dinheiro precisa entrar no plano até 31 de dezembro de 2026. Depois dessa data, o benefício deste ano simplesmente se perde.
Por outro lado, o fim do ano também é o melhor momento para fazer a conta. Afinal, você já conhece quase toda a sua renda de 2026, suas despesas médicas e os gastos com educação. Com esses números na mão, fica fácil descobrir quanto falta aportar para chegar ao limite.
Atenção, porém: muitas seguradoras encerram o prazo de aportes alguns dias antes do Natal. Portanto, não deixe para a última semana.
Como funciona o PGBL no Imposto de Renda: a dedução de 12%
A regra é simples: você pode deduzir aportes de até 12% da sua renda bruta tributável no ano. Quem ganha R$ 150 mil por ano, por exemplo, pode abater até R$ 18 mil.
Na prática, a economia depende da sua alíquota. Se você está na faixa de 27,5%, cada R$ 10 mil aportados reduzem o imposto em até R$ 2.750. Esse valor volta como restituição maior ou imposto a pagar menor na declaração seguinte.
Para ter direito ao benefício, você precisa cumprir duas condições:
- Contribuir para a previdência oficial: INSS ou regime próprio de servidor. Aposentados também podem deduzir.
- Usar a declaração completa: sem ela, a dedução não existe. Explicamos o motivo logo abaixo.
Vale lembrar que o 13º salário fica fora da conta, porque tem tributação exclusiva na fonte. Os limites e as tabelas oficiais estão na página de tabelas da Receita Federal.
Declaração completa: onde o PGBL vale a pena
Na declaração completa, você informa cada despesa dedutível: INSS, dependentes, saúde, educação, pensão alimentícia e PGBL. Em seguida, a Receita subtrai tudo isso da renda antes de calcular o imposto. Por isso, o aporte no PGBL reduz diretamente o IR devido.
Esse modelo costuma favorecer quem tem renda mais alta, dependentes e gastos com escola ou saúde. Nesses casos, o PGBL entra como a última peça do quebra-cabeça e, muitas vezes, a mais fácil de controlar, já que você decide quanto aportar.
Há ainda um detalhe importante em 2026. Com a reforma do IR (Lei 15.270/2025), quem tem renda tributável anual de até cerca de R$ 88 mil ganhou um redutor que zera ou diminui o imposto. Como esse redutor considera a renda bruta, o PGBL não o aumenta. Consequentemente, nessa faixa o benefício do plano encolheu bastante. Mostramos essa conta em detalhes no post Simulador PGBL: quanto você economiza de Imposto de Renda em 2026.
Declaração simplificada: o PGBL perde a graça (e entra o VGBL)
Na declaração simplificada, a Receita troca todas as deduções por um desconto padrão de 20% da renda, com um teto anual. Em outras palavras, ela ignora as suas despesas reais, inclusive o PGBL. Assim, aportar no plano não muda em nada o imposto de quem fica no modelo simplificado.
Pior: como o IR do PGBL incide sobre o valor total no resgate, você pagaria imposto também sobre o dinheiro que aportou, sem ter ganhado nada na entrada. Ou seja, para quem usa a simplificada, o PGBL tende a sair mais caro.
Para esse perfil, existe o VGBL. Ele não oferece dedução, mas cobra IR no resgate apenas sobre os rendimentos. Por isso, o VGBL costuma ser a escolha natural de quem declara no modelo simplificado ou já atingiu os 12% no PGBL. Vamos explicar como o VGBL funciona, com prós, contras e uso no planejamento sucessório, em um post específico em breve.
Completa ou simplificada? Descubra antes de aportar
A Planilha Simulador PGBL em Excel compara a declaração simplificada, a completa sem PGBL e a completa com PGBL, já com a tabela e o redutor de 2026. Em poucos minutos, você vê quanto aportar até dezembro e quanto economiza em reais.
Como funciona o PGBL no resgate: tabela progressiva ou regressiva
O PGBL adia o imposto, mas não o elimina. Quando você resgata, o IR incide sobre o total: aportes mais rendimentos. Por isso, a escolha da tabela de tributação faz muita diferença.
- Tabela progressiva: segue as mesmas faixas do IR do salário. No resgate, a seguradora retém 15% na fonte e você acerta a diferença na declaração.
- Tabela regressiva: a alíquota cai com o tempo de cada aporte no plano. Começa em 35% para menos de 2 anos e chega a 10% depois de 10 anos.
Desde a Lei 14.803/2024, você pode escolher a tabela só no primeiro resgate ou no início da renda. Assim, dá para decidir com mais informação, perto do momento de usar o dinheiro.
Na prática, a estratégia clássica funciona assim: você deduz hoje a 27,5% e, se ficar mais de dez anos no plano, resgata pagando 10% na tabela regressiva. Além disso, o imposto que deixou de pagar continua rendendo dentro do plano durante todo esse período.
O PGBL no triângulo mágico dos investimentos
- Segurança: o dinheiro fica em um fundo separado do patrimônio da seguradora, sob fiscalização da Susep. Por outro lado, a previdência não tem cobertura do FGC, e o risco depende dos ativos do fundo escolhido.
- Liquidez: você pode resgatar depois da carência do plano, mas resgates rápidos pagam até 35% de IR na tabela regressiva. Portanto, use o PGBL para objetivos de longo prazo.
- Retorno: depende da estratégia do fundo e, principalmente, das taxas. Somado ao benefício fiscal, o resultado pode superar alternativas tributadas, desde que o custo seja baixo.
Se o seu objetivo é a aposentadoria, compare também com o Tesouro Renda+ e com os investimentos isentos de Imposto de Renda.
Custos e cuidados antes de contratar
- Taxa de carregamento: morde cada aporte ou resgate. Hoje, bons planos não cobram essa taxa.
- Taxa de administração: corrói o rendimento todo ano. Compare com fundos parecidos e fuja de taxas altas em planos conservadores.
- Portabilidade: você pode levar o saldo para outro plano sem pagar IR. Assim, um plano ruim não precisa ser para sempre.
- Perfil do fundo: escolha um fundo coerente com o seu prazo e a sua tolerância a risco.
Checklist para aportar no PGBL antes do fim do ano
- Projete sua renda tributável de 2026: some os contracheques e estime até dezembro, sem o 13º.
- Liste as deduções: INSS, dependentes, saúde, educação e pensão.
- Compare completa e simplificada: se a simplificada vencer mesmo com o PGBL, o plano não compensa para você.
- Calcule o aporte que falta: 12% da renda menos o que você já aportou no ano.
- Escolha um plano barato: sem carregamento e com taxa de administração competitiva.
- Aporte até meados de dezembro: confirme o prazo da sua seguradora e guarde o comprovante.
Perguntas frequentes
Como funciona o PGBL para autônomos?
Da mesma forma, desde que o autônomo contribua para o INSS e use a declaração completa. Nesse caso, os rendimentos tributáveis do carnê-leão entram na base dos 12%.
Se eu aportar em dezembro, deduzo o valor inteiro?
Sim. A Receita olha o total aportado no ano, e não a data. Portanto, um aporte único em dezembro vale tanto quanto doze aportes mensais, respeitado o limite de 12%.
Posso aportar mais de 12%?
Pode, mas o excedente não reduz o imposto e ainda paga IR sobre o total no resgate. Por isso, para o valor acima do limite, o VGBL costuma ser mais eficiente.
Como declaro o PGBL?
Você informa as contribuições na ficha “Pagamentos Efetuados”, com os dados do informe que a seguradora envia no início do ano.
Últimas semanas para garantir o benefício de 2026
Com a Planilha Simulador PGBL em Excel, você preenche seus dados, descobre o aporte ideal e vê se o PGBL realmente vale a pena no seu caso, antes que dezembro acabe.
Este conteúdo tem caráter exclusivamente educacional e não constitui recomendação de investimento. Os exemplos são simplificados e não substituem o programa da Receita Federal nem a orientação de um profissional.