A educação financeira é o processo de adquirir conhecimento e desenvolver habilidades para gerenciar o dinheiro de forma consciente, equilibrada e estratégica. Em outras palavras, ela ensina você a decidir melhor quanto gastar, quanto guardar e onde investir. E o melhor: isso não depende de quanto você ganha.
Neste artigo, eu explico o que é educação financeira, por que ela importa tanto no Brasil de hoje e quais são os seus quatro pilares. Além disso, mostro por que a ordem desses pilares faz diferença: os investimentos só funcionam de verdade quando a base está organizada.
O que é educação financeira
Muita gente associa educação financeira apenas a investimentos. No entanto, o conceito vai muito além. Na prática, ele reúne três dimensões:
- Conhecimento: entender conceitos como juros, inflação, crédito e rentabilidade;
- Habilidade: montar um orçamento, comparar opções e fazer contas simples;
- Comportamento: criar hábitos, como gastar menos do que ganha e planejar as compras.
Geralmente, a terceira dimensão é a mais difícil. Afinal, saber que o cartão de crédito cobra juros altos não impede ninguém de parcelar uma compra por impulso. Por isso, a educação financeira trabalha tanto o conhecimento quanto os hábitos do dia a dia.
Por que a educação financeira é importante
Os números mostram o tamanho do desafio. Segundo a Serasa, o Brasil chegou a cerca de 84 milhões de pessoas negativadas em agosto de 2026. Em fevereiro, os inadimplentes já representavam quase metade da população adulta (49,9%). Além disso, 42% deles já estavam com o nome sujo há dez anos, de acordo com o levantamento 10 anos do Mapa da Inadimplência.
Em outras palavras, a dívida virou um problema crônico para milhões de famílias. E ela custa caro: os juros do rotativo do cartão e do cheque especial estão entre as taxas mais altas do mercado. Por outro lado, quem domina o básico colhe benefícios concretos:
- menos estresse com dinheiro e mais tranquilidade no dia a dia;
- capacidade de enfrentar imprevistos sem se endividar;
- decisões melhores na hora de comprar, financiar ou investir;
- condições de realizar objetivos, como a casa própria, a faculdade dos filhos ou a aposentadoria.
O próprio Banco Central reconhece essa importância. Inclusive, a instituição mantém o programa Cidadania Financeira, com materiais gratuitos sobre orçamento, crédito e consumo consciente.
Os 4 pilares da educação financeira
Para colocar a educação financeira em prática, vale pensar em quatro pilares. Eles funcionam como os andares de uma casa: cada um sustenta o próximo. Por isso, a ordem importa, e pular etapas costuma sair caro.
1. Conhecer sua realidade financeira
O primeiro passo é saber exatamente onde você está. Parece óbvio, mas muita gente não sabe quanto gasta por mês. Para começar, levante três informações:
- Renda líquida: quanto realmente entra na sua conta todo mês;
- Gastos: anote tudo por 30 a 60 dias, separando os fixos (aluguel, escola, contas) dos variáveis (mercado, lazer, delivery);
- Dívidas: liste cada uma com o saldo devedor, o valor da parcela e a taxa de juros.
Com esses dados, você descobre se sobra ou falta dinheiro no fim do mês. Além disso, enxerga os “vazamentos”: assinaturas esquecidas, tarifas bancárias e pequenos gastos que, somados, pesam muito. Para essa etapa, uma planilha simples ou o próprio aplicativo do banco já resolvem.
2. Pagar as dívidas e controlar os gastos
Com o diagnóstico em mãos, o próximo passo é estancar a sangria. Primeiro, ataque as dívidas mais caras, como o rotativo do cartão e o cheque especial. Em seguida, tente renegociar. Trocar uma dívida cara por um crédito mais barato, como o consignado, ou aproveitar os mutirões de negociação pode reduzir bastante os juros.
Ao mesmo tempo, controle os gastos para não voltar ao vermelho. Uma referência popular é a regra 50-30-20:
- 50% da renda para necessidades (moradia, alimentação, transporte e saúde);
- 30% para desejos (lazer, compras e viagens);
- 20% para objetivos financeiros (quitar dívidas, formar a reserva e investir).
Naturalmente, esses percentuais servem como ponto de partida, e não como regra rígida. O essencial é gastar menos do que ganha, mês após mês.
E vale a pena investir enquanto ainda há dívidas caras? Na maioria dos casos, não. Afinal, nenhum investimento seguro rende o que o rotativo do cartão cobra, com juros de dois dígitos ao mês. Ou seja, quitar essa dívida equivale a um “rendimento” garantido e difícil de bater. Falo mais sobre isso no artigo como e onde investir dinheiro.
3. Construir a reserva de emergência
Sem dívidas caras e com o orçamento sob controle, chega a hora de criar uma proteção. A reserva de emergência cobre imprevistos, como desemprego, problemas de saúde ou um conserto urgente. Assim, você não precisa recorrer a empréstimos quando algo dá errado.
- Quanto guardar: de 6 meses do seu custo de vida, para quem tem emprego estável, a 12 meses, para autônomos e quem tem renda variável;
- Onde guardar: em aplicações seguras e com liquidez diária, como o Tesouro Selic, o CDB de liquidez diária com pelo menos 100% do CDI ou os ETFs de renda fixa;
- O que evitar: aplicações com carência, prazo longo ou oscilação de preço.
Aqui, o objetivo não é a rentabilidade, e sim a segurança e o acesso rápido ao dinheiro. Mesmo assim, a poupança perde espaço, já que o Tesouro Selic e os bons CDBs costumam render mais com risco semelhante.
4. Investir com objetivos
Só depois dos três primeiros pilares os investimentos entram em cena de verdade. Isso porque a base organizada é o que habilita você a investir com tranquilidade. Sem reserva, por exemplo, qualquer imprevisto obriga você a vender aplicações na hora errada, às vezes com prejuízo.
Para escolher os investimentos, use o triângulo mágico dos investimentos: risco, liquidez e retorno. Nenhuma aplicação entrega os três ao mesmo tempo.

Portanto, a escolha depende do prazo e do objetivo de cada dinheiro:
- Curto prazo (até 2 anos): Tesouro Selic, CDB e LCI/LCA com vencimento compatível;
- Médio prazo (2 a 5 anos): Tesouro Prefixado, LCI/LCA e CDBs que vencem perto da data do objetivo;
- Longo prazo e aposentadoria: Tesouro IPCA+, previdência privada e, de acordo com o seu perfil, uma parcela em renda variável.
Além disso, comece pelo simples. A renda fixa é a porta de entrada natural, e você pode diversificar aos poucos. Com o tempo, os juros compostos trabalham a seu favor, e é assim que se constrói a liberdade financeira.
Compare CDB, LCI, LCA e Tesouro com os seus próprios números
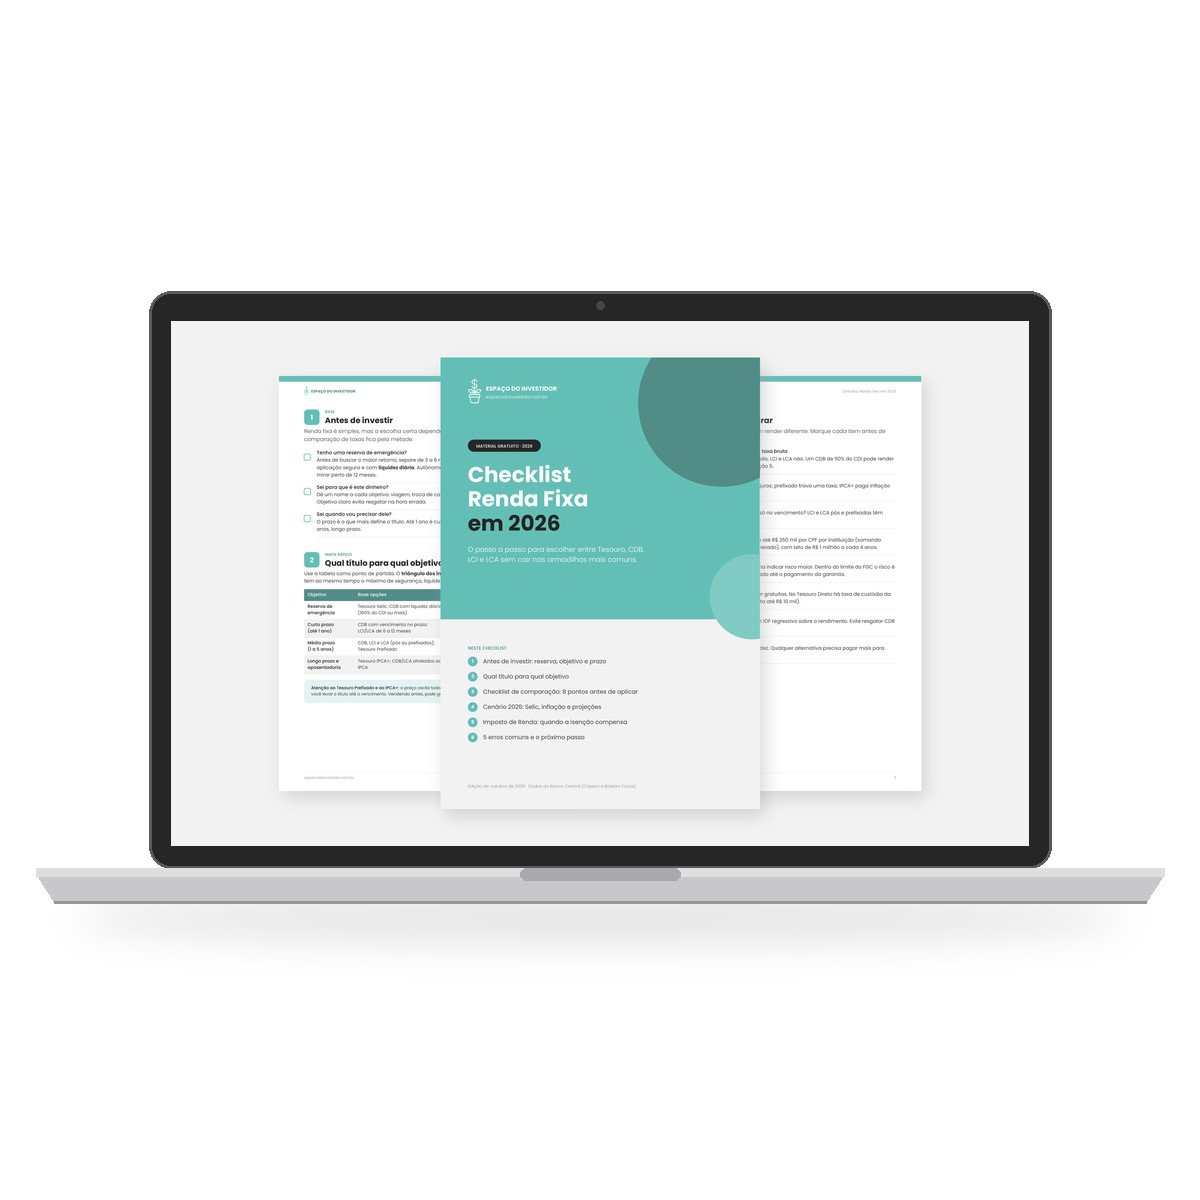
Antes de escolher onde investir, simule. Com a Planilha Simulador de Investimentos, você informa o valor, o prazo e as taxas de cada opção e vê, lado a lado, qual aplicação faz mais sentido para o seu objetivo.
- Compara CDB, LCI, LCA, debêntures, Tesouro Direto e poupança
- Leva em conta o cenário atual de Selic e IPCA
- Arquivo em Excel 100% editável, com suporte gratuito por e-mail
Como começar sua educação financeira hoje
Você não precisa resolver tudo de uma vez. Pelo contrário, pequenas ações consistentes valem mais do que grandes planos abandonados. Veja cinco passos para esta semana:
- anote todos os seus gastos deste mês;
- liste suas dívidas com as respectivas taxas de juros;
- defina um valor fixo para guardar todo mês, mesmo que pequeno, e programe a transferência para o dia do salário;
- abra uma conta em uma corretora para aplicar a reserva no Tesouro Selic ou em um CDB de liquidez diária;
- simule quanto o seu dinheiro pode render em cada aplicação.
Para o último passo, criei a Planilha Simulador de Investimentos em Excel. Com ela, você compara poupança, CDB, LCI/LCA e Tesouro Direto lado a lado, já com o Imposto de Renda descontado. Para entender como ela funciona, leia também o artigo sobre simulação de investimentos.
Perguntas frequentes sobre educação financeira
O que é educação financeira em poucas palavras?
É aprender a lidar com o dinheiro de forma consciente. Ou seja, saber quanto entra, controlar o que sai, evitar dívidas caras, se proteger contra imprevistos e investir para realizar objetivos.
Qual a importância da educação financeira?
Ela ajuda a evitar o endividamento, reduz o estresse com dinheiro e permite planejar o futuro. Além disso, com quase metade dos adultos brasileiros negativados, ela se tornou uma habilidade essencial, e não um luxo.
Quais são os pilares da educação financeira?
São quatro: conhecer sua realidade financeira, pagar as dívidas e controlar os gastos, construir a reserva de emergência e, por fim, investir com objetivos. Cada pilar prepara o terreno para o seguinte.
Por que pagar as dívidas antes de investir?
Porque os juros das dívidas, principalmente do cartão e do cheque especial, superam com folga o rendimento de qualquer investimento seguro. Assim, quitar a dívida traz um ganho maior e garantido.
Educação financeira serve para quem ganha pouco?
Sim, e talvez seja ainda mais importante nesse caso. Afinal, quando o orçamento é apertado, cada real mal usado faz falta. Mesmo guardar pouco por mês já cria o hábito e, aos poucos, forma a reserva.
Compare CDB, LCI, LCA e Tesouro com os seus próprios números
Antes de escolher onde investir, simule. Com a Planilha Simulador de Investimentos, você informa o valor, o prazo e as taxas de cada opção e vê, lado a lado, qual aplicação faz mais sentido para o seu objetivo.
- Compara CDB, LCI, LCA, debêntures, Tesouro Direto e poupança
- Leva em conta o cenário atual de Selic e IPCA
- Arquivo em Excel 100% editável, com suporte gratuito por e-mail
Este site fornece informações com propósito educacional e informativo apenas, não sendo, de forma alguma, uma recomendação de investimento. Assim sendo, as análises, opiniões e dados apresentados têm o objetivo de auxiliar na compreensão de conceitos relacionados a investimentos, mas não constituem aconselhamento financeiro.
Ademais, as opiniões expressas neste site são estritamente independentes e refletem exclusivamente as análises e interpretações dos autores. Este site de investimentos tem como objetivo fornecer informações imparciais e análises objetivas para os leitores. Dados de inadimplência da Serasa consultados em novembro de 2026.